INPS e Patronati

Certificazione Obis/M
Buongiorno a tutti, approfitto dell’ospitalità del sito per esprimere una mia considerazione sul certificato di pensione Obis/M che l’INPS mette a disposizione online. Tale certificato fornisce, tra l’altro, gli importi mensili lordi della pensione con le relative trattenute, eventuali detrazioni d’imposta, tredicesima, importo netto e il pensionato può quindi controllarne calcoli e accredito in c/c.
Pensando ai pensionati che non dispongono di PC, stampante e codice personale PIN per poter disporre del certificato si devono recare presso patronati o associazioni che in primis chiedono la sottoscrizione associativa annuale che si rinnova automaticamente salvo disdetta entro 2 mesi prima della scadenza.
DOMANDA: è troppo chiedere che un pensionato abbia l’opzione della spedizione cartacea dell’Obis/M per facilitarlo?
D’altrode si sa, il pensionato ha già dato, dovrebbe togliere il disturbo.

Domenica B.

Pubblichiamo la richiesta di chiarimenti di Domenica (un Consumatore in pensione) inerente il Modello INPS Obis/M scaricabile on-line.

Da qualche anno a questa parte il modello in questione non viene più inviato al domicilio dei pensionati, ma questi devono reperirlo in via informatica scaricandolo dal sito web dell’Istituto oppure recarsi presso gli sportelli dell’Istituto, in quanto l’Inps, nel rivedere la spesa, ha tagliato alcuni servizi.

I Patronati per ovviare a questa mancanza dell’Istituto, si sono resi disponibili a fornire un servizio gratuito ai propri iscritti.

La decisione di non inviare più a domicilio né la CU né il modello Obis M provoca gravi disagi e scarica sulle spalle dei pensionati attività che dovrebbero essere in capo all’Istituto.
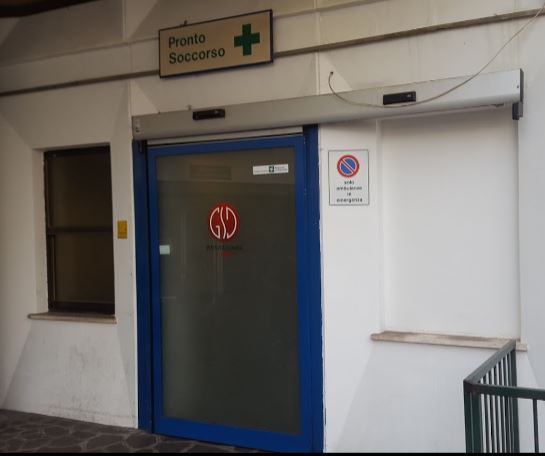
CLINICA “S. ANNA” BRESCIA

IL SERVIZIO DI PRONTO SOCCORSO

La mattina del 7 agosto 2019, mi sono svegliato, con una raccapricciante emorragia all’occhio sinistro.

Superato il primo istante di apprensione, mi sono recato al lavoro dimenticando la condizione del bulbo oculare che tuttavia non è passata inosservata al Medico Competente, occasionalmente presente in Azienda per le attività di sorveglianza sanitaria.

Il Sanitario, dopo una sommaria valutazione, ha ritenuto opportuno farmi accompagnare al P.S. per escludere tempestivamente eventuali condizioni di particolare gravità.

Raggiunto il P.S., l’infermiera dell’Istituto Clinico S. Anna di Brescia, ha stilato il “triage” al fine di attribuirmi un codice di gravità e stabilire le priorità di accesso alla visita medica.

Ho quindi atteso nella sala d’aspetto circa un’ora prima di essere accompagnato, insieme ad altri pazienti, al reparto oculistico della Clinica.

Un quarto d’ora più tardi lo specialista ha esaminato il mio occhio (durata visita 10/15 minuti circa inclusa la stesura della documentazione) e dopo aver escluso patologie di particolare gravità, ha terminato l’accertamento consigliando di sottopormi ad una visita oculistica.

Tornato al P.S. ho atteso che l’infermiera mi consegnasse il foglio di dimissioni e raggiunta la “cassa” ho pagato il ticket di € 25,00 per la prestazione riclassificata infine come codice “bianco”.

Vorrei solo far notare che il verbale di Pronto Soccorso n. 017432 riporta la voce: “Prestazioni … cod 897 VISITA GENERALE DI PS” (senza che io abbia messo piede negli ambulatori del Pronto Soccorso e senza aver incontrato un Medico di questa Unità Operativa).

Sinistri stradali

Il risarcimento danni e lesioni

Troppo spesso la posizione di forza delle Compagnie assicurative consente loro di erogare al danneggiato un risarcimento iniquo ed arbitrario che non comprende mai i disagi conseguenti al sinistro subito.

La valutazione del danno

Di regola i liquidatori delle società di assicurazione predispongono le proposte di risarcimento sia per danni materiali che lesioni personali, sulla base di perizie di parte, effettuate da professionisti che hanno con la compagnia un rapporto contrattuale continuativo.

Di fatto un contratto atipico che potrebbe, in molti casi, essere parificato ad un rapporto di lavoro subordinato.

Anche quando non avviene in modo palese, i professionisti incaricati dalle Assicurazioni, subiscono spesso una intimidazione velata dalla Società assicuratrice che impone loro di redigere perizie con il minor danno possibile, fatto salvo la disdetta del contratto.

Il danneggiato, consapevole che lo scontro con la Compagnia richiede uno sforzo rilevante tra spese legali e tempo perso, finisce quasi sempre per accettare l’offerta ed ottenere una cifra che ripaga solo in parte il danno ed i disagi patiti.

Sarebbe estremamente facile e semplice garantire maggiormante i danneggiati, se solo vi fosse la volontà politica di risolvere questa vera e propria ingiustizia sociale.

A nostro avviso, basterebbe una modifica legislativa che imponga alle Società assicuratrici di pagare i danni sulla base di perizie indipendenti formulate da professionisti che non hanno alcun rapporto contrattuale con la compagnia liquidante.

Il colpo di frusta

Allo stesso modo le perizie medico legali sulle quali effettuare il risarcimento dovrebbero essere quantificate da specialisti di strutture indipendenti, quali le Aziende Sanitarie Territoriali, gli Ospedali pubblici o l’INAIL.

Le Assicurazioni che non concordano sulla quantificazione del danno, stabilita da queste organizzazioni, avrebbero sempre e comunque facoltà, dopo aver liquidato l’importo, di contestare la valutazione di ricorrere in “Giudizio” e sottoporre le proprie perizie di parte.

Miglioriamo la nostra vita con meno favoritismi corporativi e permettiamo maggior giustizia sociale.

Danni da intemperie

Riportiamo di seguito la richiesta di un consumatore, al quale l’assicurazione ha rifiutato il risarcimento dei danni provocati dalla caduta di tegole dal tetto di un condominio.

Buongiorno a tutti,

a novembre del 2018 cadono dal tetto di un condominio delle “tegole e materiale vario” sulla mia auto provocando un danno quantificato in circa 1500 euro.

Premetto che io non faccio parte di questo condominio ma mi trovavo lì perché lavoro presso l’ufficio di un condomino.

Provvedo subito con materiale fotografico, testimone (vero) mezzo PEC a chiedere il risarcimento all’amministratore del condominio che attiva subito l’assicurazione.

Dopo 1 mese esce il perito e solo oggi, dopo 4 mesi mi risponde l’assicurazione così:

“In riferimento al sinistro in oggetto, siamo spiacenti di comunicarLe che non sarà possibile formulare un’offerta di risarcimento in quanto il distacco delle scossaline e della copertura è da ricondurre alla forza dell’evento atmosferico e non al deperimento del fabbricato. Pertanto, seppur spiacenti, non rileviamo alcuna responsabilità del condominio nostro assicurato.”

Il titolare dell’ufficio presso cui lavoro (condomino) tra l’altro mi dice che in diverse riunioni -e da un bel po’ di tempo – si discute ed è a verbale la necessità di sistemare il tetto perché in cattive condizioni.

Come posso agire?

Ringrazio

Autolavaggio a prezzo pazzo

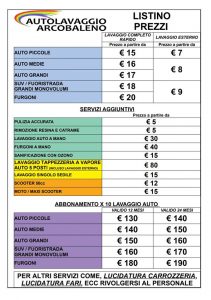
Un consumatore ci segnala che spesso i listini degli lavaggi auto riportano i prezzi con le diciture e le combinazioni più svariate.

Qualche cartello riporta infatti una suddivisione dei prezzi per tipologia di autoveicoli, fin qui nulla in contrario se non la difficoltà di definire e interpretare quale sia la differenza tra vetture di piccole dimensioni, auto medie o grandi e SUV.

listino prezzi al pubblico

La categoria non può certo essere decisa a discrezione dell’addetto ma deve essere ben nota al cliente prima del servizio.

Un appunto inoltre agli impianti che riportano la dicitura “lavaggio esterno” e si limitano a far passare il veicolo sotto i rulli. Vi facciamo presente che la definizione “lavaggio esterno” non può limitarsi al solo intervento delle spazzole ma deve includere ovviamente anche gli ulteriori interventi di finitura esterna dell’automezzo in modo da rispondere alle aspettative del consumatore comune.

Diversamente basta specificare “lavaggio con rulli” senza alcun bisogno di aggiungere “esterno” (non abbiamo per il momento notizie di rulli che puliscono anche tappetini e sedili!).

Postemobile

L’offerta CREAMI WOW Weekend

La promozione sottoscritta dall’amico Giuseppe, ha consentito di acquistare il piano ricaricabile Creami NEXT 1 con credit illimitati da utilizzare per chiamate e SMS e 10GB al costo promozionale di 4,99€/mese invece di 10€.

Nulla da eccepire se non che ci piacerebbe poter leggere, in un punto qualsiasi della documentazione, le condizioni riservate a questa promozione.

Al contrario, il contratto fatto sottoscrivere alla consegna del plico contenente la SIM, riporta il dettaglio dei costi previsti dal piano ricaricabile base (Creami NEXT 1) e non fa alcun riferimento all’offerta “Weekend”.

Troviamo altrettanto difficile contattare il servizio clienti che si limita a fornire informazioni fantasiose ed imprecise.

Consigliato… a chi si accontenta!

SIM ricaricabile di “Tre”

Che fine ha fatto il mio credito residuo?

Se non ricarichi il credito della tua SIM di TRE per più di un anno, anche se hai ancora un saldo positivo, l’operatore telefonico disattiva la tua SIM senza alcun avviso.

Inutili le proteste ed i reclami, la SIM è ormai persa per sempre!

Nel caso desideri recuperare il numero abbinato alla SIM cessata, devi recarti presso un punto vendita ed acquistare una nuova SIM della TRE, ricaricarla e dopo l’attivazione contattare il servizio clienti per chiedere la portabilità interna del tuo vecchio numero.

Diversamente se decidi di lasciar perdere e vuoi solo recuperare il tuo credito residuo devi trovare l’apposito modulo di richiesta ed inviarlo alla TRE che trattenuti i costi ti rimborserà quanto rimasto.

Ma che non ti passi per la testa di scrivere al Servizio clienti TRE una normale mail con la quale chiedi di essere rimborsato o peggio ancora di trasferire il credito ad altra SIM dello stesso operatore (sempre intestata a te) perché non riceverai alcuna risposta ed i tuoi soldi rimarranno per sempre nella disponibilità dell’operatore.

Senza tener conto peraltro della difficoltà che incontri per poter parlare con un addetto del servizio clienti, quando la SIM è cessata il sistema vocale ti risponde che “il numero non è abilitato” ed ovviamente anche l’accesso alla tua area internet risulta inibito.

Tutto ciò è assurdo… non trovate? E questo lo chiamano “servizio”!

In ultimo, per la legge dei grandi numeri, ricordo che pochi euro versati da un numero rilevante di clienti consente alle società telefoniche di trarne un ingiusto quanto indebito profitto.

Carte di credito, no grazie!

Cari consumatori fate molta attenzione prima di autorizzare un addebito ricorrente, ad esempio la bolletta del telefono o l’acquisto di un cellulare a rate mensili, sulla vostra carta di credito.

Con la firma sul modulo consegnate le chiavi del vostro conto corrente al fornitore che può addebitare ciò che vuole senza che possiate bloccare o sospendere i pagamenti.

Parlo per esperienza, pochi mesi fa ho deciso, per la prima volta, di acquistare un telefono cellulare attraverso una promozione Vodafone che prevedeva l’addebito su carta di credito di € 9,99 al mese per 30 mesi.

Al momento della sottoscrizione del contratto, il personale del punto vendita mi ha spiegato e ribadito più volte che in caso di aumento della tariffa telefonica avrei potuto cambiare operatore senza alcuna penale.

Avrei dovuto solamente proseguire il pagamento mensile del “cellulare” per le rate rimanenti.

Dopo pochi mesi, Vodafone ha aumentato il costo mensile del mio servizio di telefonia senza peraltro inviare alcuna comunicazione mail.

Preso atto del maggior costo scalato dal credito e forte delle informazioni ricevute presso il punto vendita, ho deciso di aderire all’offerta di un altro operatore telefonico.

Come conseguenza, senza alcuna comunicazione, Vodafone ha addebitato sulla mia carta di credito, in soluzione unica, un importo complessivo di € 622,00 per rate residue e penali per recesso anticipato.

Dopo aver contattato il servizio clienti di banca ING e aver, nello stesso momento, sospeso la carta di credito, venti giorni prima della scadenza del pagamento, ho inviato un reclamo a Vodafone (che non ha risposto) e in copia conforme l’ho spedito, sempre con PEC, anche a Banca ING.

Con il reclamo ho contestato l’addebito e contestualmente, come previsto dalle vigenti normative, ho chiesto espressamente alla banca di non pagare detto importo, fino alla definizione del contenzioso.

Banca ING ha totalmente ignorato la mia disposizione e nonostante la carta risultasse sospesa, ha eseguito il pagamento.

Solo ieri dopo l’invio di un secondo reclamo, spedito per conoscenza anche a Banca d’Italia, l’Ufficio reclami di Banca ING ha precisato che per bloccare il pagamento avrei prima dovuto revocare l’autorizzazione all’addebito e solo in un secondo momento aprire eventualmente una disputa con il fornitore, compilando l’apposito modulo.

Sono allibito dalla superficialità con la quale ha operato questa Banca e dalla carenza di informazioni nonché di supporto che mi ha riservato sia il servizio clienti sia l’Ufficio reclami.

Su queste basi mi chiedo quale fiducia possa ancora avere un cliente in un Istituto di credito che agisce contro l’interesse del proprio correntista.

Risulta superfluo ribadire che il rapporto di fiducia è alla base del sistema bancario e creditizio.

Ciò detto, consiglio caldamente di non usare mai carte di credito, in special modo di Banca ING, per pagamenti continuativi di prodotti e servizi.

Metalli Capra: nessuna bonifica e messa in sicurezza

Sono stati erogati 5 milioni per la bonifica dei siti radioattivi bresciani ma non sono stati stanziati fondi per il sito sul Monte Netto di Capriano del Colle

Dopo anni di attesa e di preoccupazione, sembrava arrivata la svolta per la bonifica dell’ex discarica Metalli Capra. La Prefettura aveva annunciato che il Ministero dell’Ambiente avrebbe coperto il costo dell’opera ma, a fine novembre, ha comunicato la rettifica della notizia. Dal Governo infatti niente soldi per bonificare il sito radioattivo localizzato sul Monte netto in quanto “non possiede” i requisiti tecnici necessari.

Ogni commento è superfluo!